Zuerst erschienen auf Milchtrends
│Ein Beitrag von Achim Spiller, Sarah Iweala, Hanna Kotro, Sophie-Dorothe Lieke und Flora von Steimker
Der Markt für High-Protein Produkte wächst stark und umfasst inzwischen eine Vielzahl an Produkten. So wird mit Protein heute auf ganz unterschiedlichen Produkten geworben, von Puddings und Desserts über Käse bis zu Schokolade und Eis. Da Milch und Milcherzeugnisse für viele dieser Produkte eine zentrale Rohstoffbasis bilden, sind High-Protein-Produkte für die Milchwirtschaft ein naheliegendes Geschäftsfeld. Dabei knüpft Protein glaubwürdig an die ernährungsphysiologischen Eigenschaften von Milch an, lässt sich rechtlich vergleichsweise klar ausloben und trifft auf Verbraucherinnen und Verbraucher, die Gesundheit, Sättigung sowie Gewicht und Fitness zunehmend über einzelne Nährstoffe steuern wollen. Gerade weil der Protein-Claim auch in vielen Kühlregalen selbstverständlich geworden ist, verliert er jedoch als Differenzierungsmerkmal an Wert.
Wer als Unternehmen den Proteintrend richtig einordnet, gewinnt daraus mehr als die Antwort auf eine einzelne Sortimentsfrage, sondern auch Lehren für die gesamte Trendstrategie. Der Proteintrend zeigt beispielhaft, wie Gesundheitstrends reifen, wann sich ein früher Markteintritt lohnt und wo sich das nächste strategische Fenster öffnen könnte.
Kurzfassung für das Management: Protein bleibt für Molkereien ein wichtiges Wertversprechen, aber der einfache Zusatznutzen „mehr Protein“ verliert an Marketingwert. Wettbewerbsfähig könnte zukünftig die Verbindung aus glaubwürdiger Proteinqualität, Natürlichkeit und ehrlicher ernährungsphysiologischer Begründung werden. Aufkommende Themen rund um Darmgesundheit, verknüpft mit dem Stichwort „Mikrobiom“, bieten ein plausibles Suchfeld für diesen Schritt, sind kommunikativ aber deutlich anspruchsvoller: Sie erfordern einerseits auf Seiten der Hersteller mehr ernährungswissenschaftliche Kompetenz und stellen andererseits an Verbraucherinnen und Verbraucher höhere Anforderungen an die Einordnung und das Verständnis.
1 Protein ist kein Hype mehr, sondern ein reifer Gesundheitstrend
Im engeren Sinn war Protein nie ein Hype. Ein Hype ist ein kurzlebiger, medial verstärkter Aufmerksamkeitsausschlag mit begrenzter Marktsubstanz, wie ihn zuletzt die Dubai-Schokolade vorgeführt hat. Protein hat dagegen eine lange Vorgeschichte. Die heutige Sichtbarkeit im Kühlregal ist das Ergebnis einer über Jahrzehnte laufenden Mainstreamisierung dessen, was einmal in Sporternährung, Diätprodukten und Bodybuilding begann.
Die Marketingforschung beschreibt solche Verläufe als Diffusionsprozess entlang des Produktlebenszyklus (Rogers, 2003). Dabei ist mediale Aufmerksamkeit von Marktdiffusion zu unterscheiden. Ein Thema kann in der Berichterstattung noch frisch wirken, obwohl die Marktdurchdringung bereits weit fortgeschritten ist. Genau das scheint bei Protein der Fall zu sein. Der Claim ist nicht mehr erklärungsbedürftig, sowohl Sortimentsbreite als auch die Vertrautheit der Konsumenten und Konsumentinnen mit Protein sprechen dafür, dass Protein die Mehrheit erreicht hat. In der Wachstumsphase reicht ein klarer funktionaler Nutzen häufig aus, um Aufmerksamkeit und Listung zu sichern. In der Reifephase muss derselbe Nutzen präziser, glaubwürdiger und stärker zielgruppenspezifisch begründet werden. Wenn aber nahezu jede Kategorie „High Protein“ ausstrahlt, wird der Claim vom Differenzierungsmerkmal zur Basisausstattung.
2 Wie Protein aus der Nische in den Alltagskonsum kam
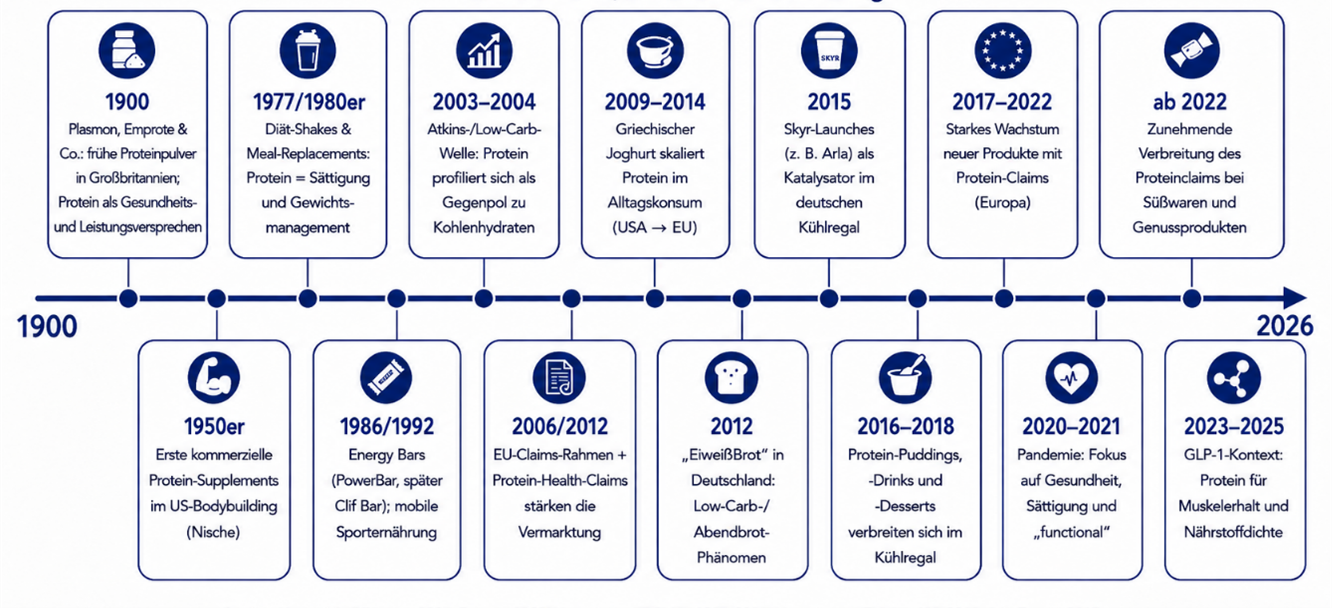
Die lange Latenzphase des Proteintrends wird häufig unterschätzt. Was heute als moderner Ernährungstrend erscheint, hat historische Vorläufer, die bis in das frühe 20. Jahrhundert zurückreichen. Abbildung 1 gibt einen vereinfachten Überblick über zentrale Etappen dieser Entwicklung und verdeutlicht den schrittweisen Übergang von Protein als funktionellem Nährstoff für spezifische Zielgruppen hin zu einem breit etablierten Konsumtrend.
Um 1900 etablierte sich mit Plasmon eines der ersten kommerziell vermarkteten Proteinpulver auf dem britischen Markt. Hintergrund waren Sorgen um die körperliche Leistungsfähigkeit junger Männer: Viele Briten erreichten die damals empfohlene Proteinzufuhr nicht, und während des Zweiten Burenkriegs wurde ein großer Anteil der Rekruten aus gesundheitlichen Gründen als untauglich eingestuft. Proteinreiche Lebensmittel galten daher als Mittel zur Förderung von Muskelaufbau, Ausdauer und nationaler Leistungsfähigkeit. Technisch ermöglicht wurde dies durch die Gewinnung von Kasein aus Magermilch. Die Pulver wurden als kostengünstige und einfach zuzubereitende Alternative zu Fleisch vermarktet; bald folgten proteinangereicherter Kakao, Haferflocken, Schokolade, Cremespeisen und Kekse. Obwohl die Produkte ursprünglich die Ernährung der Arbeiterklasse verbessern sollten, wurden sie vor allem von der gesundheitsorientierten Mittelschicht gekauft. Protein stand damit schon früh nicht nur für Nährstoffversorgung, sondern auch für Selbstoptimierung, gesellschaftlichen Status und verantwortungsbewusste Lebensführung. Prominente Sportler wie der Bodybuilder Eugen Sandow und Tennisspieler Eustace Miles verstärkten diese Positionierung. Ähnlich wie heute wurde Protein als funktioneller Nährstoff inszeniert, der Gesundheit, Leistungsfähigkeit und gesellschaftliches Wohlergehen fördern sollte (O’Hagan, 2021).
In den 1950er-Jahren wurde diese Idee im US-Bodybuilding erneut aufgegriffen. Protein wurde damit früh als aktiv steuerbarer Nährstoff gedeutet, blieb aber ein Spezialthema für Muskelaufbau und Leistung. Seit den 1970er- und 1980er-Jahren übertrugen Diät-Shakes und Mahlzeitersatzprodukte das Proteinversprechen zunehmend auf Sättigung, Gewichtskontrolle und alltagstaugliche Ernährung. Energie- und Sportriegel machten funktionale Ernährung anschließend mobil, portionierbar und leicht erprobbar und senkten damit zentrale Adoptionshürden (Rogers, 2003).
Ein Beschleuniger des Proteintrend kam in den 2000er Jahren mit der Low-Carb-Welle. Atkins und verwandte Diätkonzepte machten Kohlenhydrate zum Problem und Protein zur Lösung. Diese Rahmung wirkte im Massenmarkt, weil sie nicht bloß eine Nährstoffinformation transportierte, sondern eine einfache Erzählung. Weniger Kohlenhydrate, mehr Protein, bessere Kontrolle über den eigenen Körper. Ob diese Logik ernährungswissenschaftlich trägt, ist eine andere Frage. Für die Marktdiffusion war sie hochwirksam.
In Europa kam zuletzt mit der 2006 verabschiedeten und ab 2007 anwendbaren Health-Claim-Verordnung der Rechtsrahmen hinzu. Die Verordnung erlaubt die Angabe „Proteinquelle“, wenn mindestens 12 Prozent des Brennwerts aus Protein stammen, bei „hoher Proteingehalt“ sind es 20 Prozent. Zugelassen sind zudem gesundheitsbezogene Angaben, etwa dass Protein zum Erhalt von Muskelmasse und normalen Knochen beiträgt (Verordnung (EG) Nr. 1924/2006; Verordnung (EU) Nr. 432/2012). Für Molkereien war diese Klarheit ein erheblicher Vorteil, denn sie ermöglichte eine Kommunikation, die rechtssicher und zugleich für Konsumentinnen und Konsumenten leicht zu entschlüsseln war. Griechischer Joghurt, Skyr, Quark, Proteindrinks und -desserts trieben die Kategorie anschließend in die Breite, die Pandemie verstärkte die allgemeine Gesundheitsorientierung. Seit 2023 kommt mit den GLP-1-Medikamenten ein neues Moment hinzu, auf das Abschnitt 5 zurückkommt.
Abbildung 1: Schematische Mainstreamisierung des Proteintrends
3 Wann sich ein früher Markteintritt in Lebensmittelmärkten lohnt
Neue Ernährungstrends und Konsummuster entstehen selten sofort im Massenmarkt. Am Anfang stehen kleine Szenen, Spezialverwendungen und eine unsichere Nachfrage. Die frühen Anbieter von Nahrungsergänzungsmitteln und Riegeln haben Protein als Ernährungsmerkmal etabliert. Den eigentlichen Durchbruch im deutschen Molkereiregal schafften jedoch erst spätere Anbieter mit alltagstauglichen High-Protein-Produkten. Diese Unterscheidung ist wichtig, um den Zeitpunkt der Mainstreamisierung richtig einzuordnen.
Pioniere können Lernkurven, Markenprägung und Kundengewohnheiten aufbauen. Golder und Tellis (1993) haben allerdings gezeigt, dass viele ursprüngliche Pioniere scheitern und dauerhafte Marktführer häufig erst später eintreten. Entscheidend ist daher nicht allein der frühe Markteintritt, sondern die Fähigkeit, eine Kategorie zu definieren, zu skalieren und gegen Nachahmung zu verteidigen (Lieberman & Montgomery, 1998).
Arla hat den Proteintrend zwar nicht begründet, überführte ihn mit der Einführung von Skyr im Jahr 2015 jedoch in ein massenmarktfähiges Kühlregalprodukt. Als geschmacklich zugänglichere und verzehrfertige Alternative zu Magerquark trug Skyr maßgeblich zur Etablierung eines neuen Segments bei (Arla Foods Deutschland, 2015). Ehrmann prägte ab 2017/2018 das High-Protein-Dessertsegment und verband Protein mit Genuss, Süße und Convenience (Die Zeit, 2020). Beide waren keine Pioniere im absoluten Sinn, sondern Übersetzungspioniere. Nicht der Nährstoff war neu, sondern die kulturelle und marketingbezogene Einbettung als Frühstücksprodukt, Fitnesssnack und funktionales Dessert. In Lebensmittelmärkten ist genau diese Übersetzung oft die entscheidende Innovationsleistung.
Dass beide Unternehmen stark kopiert wurden, passt genau ins Bild. Handelsmarken und Markenfolger konnten den High-Protein-Claim und das damit verbundene Nutzenversprechen rasch kopieren. Die Wegbereiter der Kategorie konnten den Claim zwar nicht für sich behalten, blieben aber die Marke, an der sich der Wettbewerb orientierte (Lebensmittel Praxis, 2021). Dauerhafter Pioniererfolg entsteht nicht durch den Claim allein, sondern durch die Verbindung von Sensorik, Marke, Sortiment und Handelszugang. In der Sprache von Markides und Geroski (2005) waren Arla und Ehrmann zugleich schnelle Folger eines größeren Ernährungstrends und Pioniere neuer Warengruppen. Das strategische Fenster im Sinne Abells (1978) lag genau in dieser Zwischenposition: Protein war den Verbrauchern und Verbraucherinnen längst ein Begriff, die passende Molkereikategorie im Massenmarkt aber noch nicht besetzt.
Für das Management steckt darin eine doppelte Lehre. Der Erste am Markt zu sein, zahlt sich nicht von allein aus. Es kommt darauf an, einen Trend zur richtigen Zeit ins richtige Produkt zu übersetzen, und zwar dann, wenn das nötige Rüstzeug vorhanden ist: Rezeptur- und Verfahrens-Know-how, Zugang zum Handel, eine passende Marke, Wissen über die Rechtslage und Produkte, die über guten Geschmack zum Wiederkauf führen (Teece, 1986). Ohne diese Ressourcen finanziert der Pionier im Zweifel nur das Lernen des Marktes. Wer umgekehrt wartet, bis ein Trend abgesichert erscheint, steigt in einen besetzten Markt ein. Regalplätze sind dann vergeben, die wichtigsten Assoziationen markenseitig besetzt, Handelsmarken erhöhen den Preisdruck. Reines Nachahmen ist im Lebensmittelhandel selten eine belastbare Strategie.
4 Woran man Sättigung erkennt
Beim Proteinmarkt mehren sich die Zeichen der Reifephase: Das Wachstum flacht ab, das Regal ist voll, und die Nachfrage ist weitgehend gedeckt. Ein erstes Signal ist die Claim-Inflation. Je häufiger ein Claim auf sehr unterschiedlichen Produkten erscheint, desto weniger signalisiert er einen spezifischen Zusatznutzen. Für Verbraucherinnen und Verbraucher wird „High Protein“ zur Routineinformation, für den Handel zur Standardoption, und für Hersteller sinkt die Chance, mit dem Claim allein eine Preisprämie zu sichern.
Hinzu kommt der kritische Gegendiskurs. Die Verbraucherzentrale Hamburg hat 2025 in einem Marktcheck 14 Proteinprodukte untersucht. Sie enthielten im Durchschnitt zwar zwei- bis dreimal so viel Protein wie Vergleichsprodukte, waren aber häufig stärker verarbeitet, enthielten oft Zucker, Süßungsmittel oder Aromen und kosteten im Mittel 88 Prozent mehr (Verbraucherzentrale Hamburg, 2025). Ein solcher Marktcheck ist keine repräsentative Studie. Er zeigt aber, wo die verbraucherpolitische Kritik ansetzt. Preisaufschlag und ernährungsphysiologischer Zusatznutzen müssen plausibel zueinander passen.
Das dritte Signal liefert die Ernährungswissenschaft. Für gesunde Erwachsene unter 65 Jahren empfiehlt die DGE 0,8 Gramm Protein pro Kilogramm Körpergewicht und Tag, ab 65 Jahren gilt ein
Schätzwert von 1,0 Gramm. Für Kinder und Jugendliche liegen die Referenzwerte in einer ähnlichen Größenordnung: Für 4- bis unter 15-Jährige empfiehlt die DGE 0,9 Gramm Protein pro Kilogramm Körpergewicht und Tag. Für 15- bis unter 19-Jährige gelten 0,8 Gramm für weibliche und 0,9 Gramm für männliche Jugendliche (DGE, 2024). Nach den Ergebnissen der Nationalen Verzehrsstudie II und dem 15. DGE-Ernährungsbericht liegt die durchschnittliche Proteinzufuhr in Deutschland insgesamt über den Referenzwerten. Für die Allgemeinbevölkerung bestehen daher keine Hinweise auf eine flächendeckende Proteinunterversorgung. Ein erhöhtes Risiko für Unterschreitungen im relevanten Ausmaß finden sich besonders bei Personen im höheren Alter (Max Rubner-Institut, 2008). Die Fachgesellschaften der übrigen westeuropäischen Länder und der USA kommen zu fast denselben Werten (Tabelle 1).
Tabelle 1: Proteinempfehlungen wichtiger Fachgesellschaften (g/kg Körpergewicht und Tag)
| Institution (Land / Raum) | Erwachsene 19–65 J. | Ab 65 J. | Anmerkung |
| DGE (Deutschland, D-A-CH) | 0,8 | 1,0 | Referenzwert; ≥65 J. Schätzwert |
| ANSES (Frankreich) | 0,83 | 1,0 | 10–20 % der Energiezufuhr |
| SACN / COMA (Ver. Königreich) | 0,75 | 0,75 | Anhebung auf ~1,2 in der Fachdebatte |
| EFSA (Europäische Union) | 0,83 | 0,83 | Ausdrücklich kein Altersaufschlag |
| NNR 2023 (Nordische Länder) | 0,80–0,83 | 1,2–1,5 | Verteilung über den Tag betont |
| NASEM / IOM (USA, Kanada) | 0,8 | 0,8 | 10–35 % der Energie |
| WHO / FAO / UNU | 0,83 | 0,83 | Globaler „safe level of intake“ |
| ESPEN / PROT-AGE (klin. Fachges.) | — | 1,0–1,2 | für Ältere 1,2–1,5 bei akuter oder chronischer Erkrankung |
Quelle: Eigene Zusammenstellung nach DGE (2024), ANSES (2007/2016), SACN/COMA, EFSA (2012), NNR (2023), IOM/NASEM (2005) und WHO/FAO/UNU (2007) sowie den klinischen Leitlinien von ESPEN (2014) und der PROT-AGE-Studiengruppe (2013).
Für gesunde Erwachsene ohne besondere Belastungs- oder Risikokonstellation liegen die Referenzwerte eng beieinander, im Wesentlichen bei 0,75 bis 0,83 g/kg Körpergewicht/Tag. Die höheren Werte betreffen vor allem ältere Menschen, klinisch vulnerable Gruppen und Personen mit relevantem Trainingsumfang. Bei diesen speziellen Gruppen liegt der ernährungsphysiologisch tragfähige Mehrbedarf, nicht jedoch in der breiten Bevölkerung. Proteinreiche Milchprodukte sind deshalb nicht überflüssig. Ein pauschales „mehr ist besser“ trägt in der Breite der Bevölkerung fachlich aber nicht.
Anders sehen die Empfehlungen für die Gruppe der Sportlerinnen und Sportler aus, die Werte zwischen 1,2 und 2,0 vorgeben (König et al., 2020). Zu beachten ist aber, dass man zu dieser Gruppe gezählt wird, wenn man ambitionierten Breitensport und Leistungssport mit mindestens fünf Stunden Training pro Woche betreibt. Auf Basis von repräsentativ erhobenen Selbstauskünften treiben ca. 6 Prozent der deutschen Bevölkerung ab 18 Jahren mehr als fünf Stunden Sport pro Woche, weitere rund 14 Prozent drei bis fünf Stunden (TK, 2022). Für erwachsene Breitensportler und -sportlerinnen mit vier bis fünfmal 30 Minuten körperlicher Aktivität mittlerer Intensität pro Woche gilt die allgemeine Proteinempfehlung. Die Werte von 1,2 bis 2,0 g/kg KG/Tag sind daher keine Bevölkerungsreferenzwerte, sondern trainingsbezogene Zielbereiche (Tabelle 2). Sie betreffen Personen mit regelmäßigem, strukturiertem Training, hohem Belastungsumfang, Kraft- oder Muskelaufbauzielen, intensiven Ausdauerbelastungen oder Phasen der Energierestriktion.
Tabelle 2: Differenzierte Proteinempfehlungen
| Fachgesellschaft (Raum, Jahr) | Tageszufuhr (g/kg KG/Tag) | Differenzierung, Einzeldosis, Timing |
| DGE, Referenzwert Allgemeinbevölkerung (D, 2024) | 0,8 | Basiswert zum Vergleich; keine sportspezifische Anpassung |
| DGE-Arbeitsgruppe Sporternährung (D, 2020) | 1,2–2,0 | je nach Trainingszustand und -ziel; für fettfreie Masse kein Zusatznutzen über rund 1,6 |
| AND / DC / ACSM, gemeinsames Positionspapier (USA / Kanada, 2016) | 1,2–2,0 | für Sportler allgemein; rund 0,3 g/kg je Mahlzeit, alle 3–5 Stunden |
| IOC-Konsens (international, 2010) | über Allgemeinbedarf* | keine feste g/kg-Angabe; 15–25 g hochwertiges Protein nach jeder Einheit, über den Tag verteilt |
* Der IOC-Konsens nennt keinen g/kg-Wert, sondern eine Zufuhr oberhalb des Bedarfs der Allgemeinbevölkerung sowie eine über den Tag verteilte Aufnahme.
Quelle: Eigene Zusammenstellung nach Thomas, Erdman & Burke (AND/DC/ACSM, 2016), König et al. (DGE-Arbeitsgruppe Sporternährung, 2020), Jäger et al. (ISSN, 2017) und IOC-Konsens (2010); Referenzwert der Allgemeinbevölkerung nach DGE (2024).
Aus dieser Einordnung folgt, dass der Proteintrend einen überschießenden Charakter hat. Die Gruppe, für die eine erhöhte Proteinzufuhr aus ernährungsphysiologischer Sicht besonders relevant ist, ist kleiner, als die heutige Marktbreite vermuten lässt, die Bevölkerung ist im Durchschnitt bereits gut mit Protein versorgt. Daraus folgt allerdings nicht, dass ein höherer Proteinkonsum grundsätzlich problematisch ist. Dennoch lässt sich festhalten, dass für die weitere Marktentwicklung weniger ein allgemeiner Proteinmangel entscheidend ist als die Frage, welchen zusätzlichen Nutzen Verbraucherinnen und Verbraucher mit proteinreichen Produkten verbinden. Eine zunehmende Marktreife erscheint vor diesem Hintergrund plausibel; ob daraus langfristig auch eine Schrumpfung entsteht, hängt jedoch von weiteren markt- und nachfrageseitigen Entwicklungen ab.
Einen ergänzenden, von der ernährungsphysiologischen Bedarfsperspektive unabhängigen Erklärungsansatz liefert die Marketingforschung. Reimann, Schilke und Thomas (2010) beschreiben Kommodifizierung als das Zusammenspiel von vier Entwicklungen: steigende Produkthomogenität, wachsende Preissensibilität, sinkende Wechselkosten und zunehmende Marktstabilität. Diese Perspektive erklärt, was geschieht, wenn sich ein ursprünglich differenzierendes Produktmerkmal im Markt zunehmend verbreitet. Ein solches Muster lässt sich inzwischen auch beim Proteinclaim beobachten: Er findet sich auf immer mehr und zunehmend ähnlichen Produkten, während Handelsmarken den Preis stärker in den Vordergrund rücken und die Unterschiede zwischen den Angeboten kleiner werden. Wer in einer solchen Situation weder über eine besonders starke Marke noch über eine günstige Kostenposition verfügt, muss seine Differenzierung zunehmend über andere Merkmale begründen.
Was das praktisch bedeutet, hat die Lebenszyklusforschung früh benannt. Kotler und Keller (2006) unterscheiden für die Reifephase drei grundlegende strategische Ansatzpunkte: die Modifikation des Marktes, des Produkts und des Marketingmixes. Für Protein liegt der wichtigste Hebel in der Marktmodifikation, also in der Segmentierung nach Nutzungssituation und Zielgruppe. Ein Skyr für den alltäglichen Snack, ein proteinreicher Pudding als genussorientierte Zwischenmahlzeit und ein Drink für Menschen, die ihr Gewicht reduzieren oder kontrollieren möchten, stehen für unterschiedliche Wertversprechen. Entsprechend können sich Portionsgröße, Energiegehalt, Süße, Preis und Ansprache unterscheiden. Aber auch die Produktmodifikation bleibt im Proteinkontext relevant: Sie kann grundsätzlich sowohl eine weitere Proteinanreicherung als auch Veränderungen von Rezeptur, Geschmack, Textur, Nährwertprofil oder Convenience umfassen. Mit zunehmender Marktreife dürfte jedoch die reine Steigerung des Proteingehalts allein immer weniger zur Differenzierung beitragen. Relevanter wird damit die Frage, welchen zusätzlichen funktionalen oder sensorischen Nutzen das Produkt neben einem hohen Proteingehalt bietet.
5 Natürlichkeit als Vorteil der Milchprodukte im Proteinmarkt
Entscheidend ist, worauf sich die Differenzierung gründet. Nur eine für Verbraucher und Verbraucherinnen bedeutsame Unterscheidung hält dem Preiswettbewerb stand (Reimann et al., 2010), und für die Milchwirtschaft liegt sie weniger im Claim als in der Sache. Klassische Milchprodukte liefern hochwertiges Protein aus einer vertrauten Lebensmittelmatrix und können, je nach Produkt, mit vergleichsweise geringer Verarbeitung auskommen. Damit treffen sie zugleich auf eine verbreitete Natürlichkeitspräferenz und grenzen sich von stärker formulierten oder hochverarbeiteten Proteinprodukten ab. Anders als Proteinisolate, angereicherte Riegel oder rein technisch formulierte Produkte muss ein Joghurt, Quark oder Käse seine Natürlichkeit nicht behaupten, er bringt sie mit. Genau darin liegt der Trumpf der Milchbranche gegenüber stärker verarbeitenden Proteinprodukten: Ein vertrautes Lebensmittel mit kurzer Zutatenliste wirkt für viele Verbraucherinnen und Verbraucher glaubwürdiger als ein Erzeugnis, das seinen Proteingehalt erst über Zusätze und starke Verarbeitung erreicht. Dieser Vorteil ist strategisch wertvoll, weil er sich nicht allein durch einen zusätzlichen Claim imitieren lässt. Er verliert jedoch an Glaubwürdigkeit, wenn Produkte etwa durch intensive Aromen, einen ausgeprägten Süßstoffnachgeschmack oder eine ungewohnte Textur stark verarbeitet wirken, stark gesüßt sind oder gesundheitlich sehr stark aufgeladen vermarktet werden. Das Problem ist dann nicht Protein, sondern die Entwertung des eigenen Vertrauenskapitals durch überdehnte Vermarktung. Reifestrategie heißt hier also, sauber zu segmentieren und die Differenzierung auf das zu gründen, was Wettbewerber nicht kopieren können, statt den Claim lauter zu wiederholen.
6 Neue Zielgruppen und Innovationsfelder für die Milchwirtschaft
Medikamente wie Semaglutid und Tirzepatid, auch bekannt als „die Abnehmspritze“ verändern derzeit die Adipositastherapie und damit die Ernährungsmuster eines Teils der Menschen. Durch verminderten Appetit, frühere Sättigung und kleinere Verzehrmengen gewinnt die Nährstoffdichte einzelner Mahlzeiten an Bedeutung. Bei deutlicher Gewichtsreduktion rückt die Qualität des Gewichtsverlusts in den Blick, also der Erhalt von Muskelmasse, Knochenmasse und Funktionalität.
Ernährungsmedizinische Fachgesellschaften empfehlen für diese Patientengruppen eine ausreichende bis erhöhte Proteinzufuhr, verbunden mit Krafttraining und professioneller Begleitung (Mozaffarian et al., 2025).
Für Molkereien entsteht damit ein neues, aber sensibles Segment. Nachfrage kann wachsen, weil kleinere Verzehrmengen sowie veränderte Präferenzen die Produktwahl beeinflussen und nährstoffdichte sowie proteinreiche Produkte auf die veränderten Verzehrmengen und den Wunsch nach einer leicht zugänglichen Proteinversorgung reagieren. Das Segment lässt sich jedoch nicht mit gewohnter Lifestyle-Kommunikation bearbeiten. Es berührt medizinische Fragen und vulnerable Verbrauchergruppen. Wer hier zu offensiv wirbt, riskiert „Health Washing“ in einem besonders empfindlichen Feld. Die angemessene Antwort liegt in der Kooperation mit Ernährungsexpertise und einer strengen Claim Governance. Produkte für diesen Kontext können zugleich ältere Menschen, Menschen mit geringem Appetit oder sportlich Aktive ansprechen. Der GLP-1-Kontext wirkt damit weniger als eigenständiger Wachstumstreiber. Er zeigt vielmehr, dass Gesundheitsprodukte künftig stärker von konkreten Nutzungssituationen her und mit stärkerer Gesundheits- und Ernährungskompetenz gedacht werden müssen.
7 Mikrobiom und Fermentation als nächstes strategisches Fenster?
Während Protein in die Reifephase eintritt, gewinnt ein angrenzendes Gesundheitsthema an Bedeutung, nämlich Mikrobiom und Darmgesundheit. Das Thema ist wissenschaftlich dynamisch, kommunikativ attraktiv und regulatorisch schwierig, weshalb es sich für einfache Versprechen nicht eignet. Für Molkereien könnte es dennoch ein strategisches Fenster öffnen, weil es unmittelbar an Fermentation, lebende Kulturen und traditionelle Milchprodukte anschließt.
Die wissenschaftliche Grundlage ist heute besser beschrieben als noch vor wenigen Jahren. Das Darmmikrobiom steht in Beziehung zu Verdauung, Stoffwechsel und Immunsystem, auch die Darm-Hirn-Achse wird intensiv untersucht (Mayer et al., 2015). Der Zusammenhang zwischen einzelnen Lebensmitteln, spezifischen Mikroorganismen und konkreten Gesundheitseffekten ist jedoch oft schwer zu belegen. International werden Probiotika als lebende Mikroorganismen definiert, die in angemessener Menge einen gesundheitlichen Nutzen für den Wirt haben (Hill et al., 2014). Diese Definition beschreibt aber nur, was ein Probiotikum grundsätzlich ausmacht. Ob ein konkretes Produkt tatsächlich nutzt, ist damit noch nicht belegt; dafür braucht es einen eigenen wissenschaftlichen Nachweis.
Für die Milchwirtschaft ist das Thema Chance und Risiko zugleich. Die Chance liegt darin, dass Joghurt, Kefir, Buttermilch und gereifte Käse nicht künstlich in das Feld hineinerzählt werden müssen. Sie sind fermentierte Lebensmittel und besitzen eine Herkunftsglaubwürdigkeit, die Produkte, denen gezielt bestimmte Mikroorganismen oder Kulturen mit dem Ziel eines zusätzlichen funktionalen Nutzens zugesetzt werden, erst aufbauen müssen. Das Risiko liegt im Rechtsrahmen. Für Probiotika bestehen in der EU keine allgemein zugelassenen Health Claims, und der Begriff „probiotisch“ wird in vielen Mitgliedstaaten als gesundheitsbezogene Angabe behandelt, ist auf der Verpackung also nur sehr vorsichtig nutzbar (Jost et al., 2025). Eine wichtige Ausnahme zeigt zugleich, wie eng diese Bedingungen sind. Zugelassen ist der Claim, dass lebende Joghurtkulturen die Laktoseverdauung des Produkts bei Personen verbessern, die Schwierigkeiten mit der Verdauung von Laktose haben, sofern die relevanten Kulturen in ausreichender Menge enthalten sind (EFSA NDA Panel, 2010; Verordnung (EU) Nr. 432/2012).
Daraus folgt eine andere Herangehensweise als bei Protein. Während der High-Protein-Claim die Marktentwicklung durch eine vergleichsweise einfache und unmittelbar verständliche Botschaft unterstützen konnte, ist die Kommunikation bei Probiotika deutlich komplexer. Zum einen bestehen engere regulatorische Grenzen für gesundheitsbezogene Aussagen. Zum anderen ist der Begriff „probiotisch“ für Verbraucherinnen und Verbraucher möglicherweise weniger selbsterklärend als „High Protein“: Er benennt zwar eine Produkteigenschaft, vermittelt aber nicht unmittelbar, welcher konkrete gesundheitliche oder funktionale Nutzen damit verbunden sein soll. Die begrenzte Möglichkeit, diesen Nutzen verständlich und rechtssicher zu erklären, kann die Vermarktung entsprechender Produkte erschweren. Die richtige Frage lautet deshalb nicht, wie offensiv Darmgesundheit kommuniziert werden kann, sondern wie fermentierte Milchprodukte so entwickelt, belegt und erklärt werden, dass sie langfristig Vertrauen aufbauen. Dazu gehören verlässlich geführte Bakterienkulturen, Produktstabilität, transparente Zutatenlisten und eine Kommunikation, die nicht mehr verspricht, als rechtlich und wissenschaftlich tragfähig ist. Viele Verbraucherinnen und Verbraucher suchen Gesundheit ohnehin nicht nur über Nährstoffzahlen, sondern über Vertrautheit, sensorische Qualität und einfache Alltagsroutinen. Fermentierte Milchprodukte passen inhaltlich zum Mikrobiomthema und kulturell zu etablierten Ernährungspraxen. Diese Kombination ist schwerer imitierbar als ein austauschbarer Claim auf der Packungsvorderseite. Gerade deshalb sollte die Milchwirtschaft das Thema Darmgesundheit aufmerksam weiterverfolgen, aber vorschnelle Produktversprechen vermeiden. Solange die Evidenz zu konkreten gesundheitlichen Vorteilen fermentierter Produkte begrenzt ist, sollten Forschung, belastbare Produktnachweise und eine zurückhaltende Kommunikation Vorrang vor schneller Vermarktung haben. Dennoch sollten auch die Innovationsmöglichkeiten im Blick behalten werden.
8 Das beste Timing gewinnt
Bleibt die praktische Frage, wie Unternehmen den richtigen Zeitpunkt erkennen. Verlässliche Trendfrüherkennung entsteht nicht durch einzelne Trendberichte, sondern durch systematische Beobachtung. Ansoff (1975) hat schwache Signale als Ausgangspunkt strategischer Frühaufklärung beschrieben. Für Molkereien können Suchanfragen, Social-Media-Communities, wissenschaftliche Publikationsdynamik, Start-up-Aktivität, internationale Regalentwicklungen und Zulassungsdiskussionen solche Hinweise geben. Entscheidend ist nicht das einzelne Signal, sondern ob sich mehrere Signale zu einer plausiblen Kurve verdichten.
Organisatorisch verlangt das die Gleichzeitigkeit zweier Logiken. Das bestehende Geschäft muss effizient ausgeschöpft werden, während neue Suchfelder mit Neugier und begrenztem Einsatz erschlossen werden. Für Protein heißt das, nicht auszusteigen, sondern sauber weiter zu segmentieren. Für das Mikrobiom heißt es, früh zu lernen, aber nicht voreilig zu skalieren. Kleine Testmärkte, limitierte Editionen und Kooperationen mit Ernährungswissenschaft und Rechtsprüfung sind sinnvoller als große Launches ohne belastbaren Beleg. Die kommunikative Hervorhebung von Probiotika oder einzelnen Nährstoffen sollte deshalb stets durch eine belastbare wissenschaftliche Grundlage gedeckt sein. Im Lebensmittelmarkt ist Vertrauen ein Vermögenswert, der langsamer aufgebaut als verspielt wird.
9 Implikationen für die Milchbranche
Aus der Analyse ergeben sich für die Milchbranche folgende Implikationen:
- Der Proteinmarkt ist ausgereift und erfordert zielgruppengenaue Kommunikation. Der bloße Claim „High Protein“ trägt keine Preisprämie mehr. Statt lauter zu werben, sollten Molkereien konsequent nach Nutzungsanlass und Zielgruppe segmentieren, denn die breite Bevölkerung ist ohnehin gut mit Protein versorgt; echten Mehrbedarf haben vor allem ältere Menschen, klinisch vulnerable Gruppen und ambitionierte Sportlerinnen und Sportler. Ein pauschales „mehr ist besser“ lässt sich fachlich nicht begründen und lädt Kritik ein.
- Natürlichkeit ist ein Vorteil. Hochwertiges Protein aus vertrauter Milchmatrix, kurze Zutatenlisten und geringe Verarbeitung lassen sich nicht per Claim kopieren. Dieser Vorsprung verspielt sich aber, sobald Produkte künstlich schmecken, stark gesüßt sind oder mit überzogenen Versprechen beworben werden.
- Das GLP-1-Segment sensibel bedienen. Nährstoffdichte, proteinreiche Produkte passen zu kleineren Verzehrmengen/Mahlzeiten, doch das Feld ist medizinisch heikel. Statt Lifestyle-Werbung braucht es die Zusammenarbeit mit Ernährungsexpertise und eine strenge Claim-Kontrolle.
- Mikrobiom und Fermentation früh, aber vorsichtig besetzen. Joghurt, Kefir, Buttermilch und gereifter Käse bringen Herkunftsglaubwürdigkeit mit, der Rechtsrahmen für Health Claims ist jedoch eng. Hier steht Forschung, belastbare Produktnachweise und zurückhaltende Kommunikation an erster Stelle, erst dann kann die Vermarktung kommen.
- Trendfrüherkennung fest verankern. Schwache Signale systematisch beobachten: Suchanfragen, Social-Media-Communities, wissenschaftliche Publikationsdynamik, Start-up-Aktivität, internationale Regalentwicklungen und Zulassungsdebatten. Es gilt, das Bestandsgeschäft effizient auszuschöpfen und zugleich neue Suchfelder mit begrenztem Einsatz zu testen.
- Vertrauen ist ein Vermögenswert. Wer Gesundheit verspricht, übernimmt eine Begründungspflicht. Kleine Testmärkte und Kooperationen mit Wissenschaft und Rechtsprüfung sind sinnvoller als große Launches ohne Beleg, denn Vertrauen wird langsamer aufgebaut als verspielt.
Ansprechpartner:
Prof. Dr. Achim Spiller
a.spiller@agr.uni-goettingen.de
Arbeitsbereich Marketing für Lebensmittel und Agrarprodukte
Georg-August-Universität Göttingen
Platz der Göttinger Sieben 5
37073 Göttingen
Quellen:
Abell, D. F. (1978). Strategic windows. Journal of Marketing, 42(3), 21–26.
Ansoff, H. I. (1975). Managing strategic surprise by response to weak signals. California Management Review, 18(2), 21–33.
Arla Foods Deutschland (2015). Arla Foods bringt den ersten Skyr nach Deutschland. Pressemitteilung, 27. Mai 2015.
Curutchet, A., Arcia, P. and Rodríguez Arzuaga, M. (2024), The future of hybrid foods: will consumers embrace dairy-plant blends?. Int J Food Sci Technol, 59: 8777-8785. https://doi.org/10.1111/ijfs.17473
De Brito, I. S., Filho, E. R. T., De Mattos, R. B. E., Pagani, M. M., Pimentel, T. C., Da Cruz, A. G., Mársico, E. T., De Carvalho Martins, C. P. & Esmerino, E. A. (2025). Exploring preferences and emotional responses of a dairy-based hybrid product: insights from consumer-centric development using different health-oriented clusters. Food Quality And Preference, 129, 105537. https://doi.org/10.1016/j.foodqual.2025.105537
DGE (2024). Referenzwerte für die Nährstoffzufuhr: Protein. Deutsche Gesellschaft für Ernährung. Online verfügbar unter: https://www.dge.de/wissenschaft/referenzwerte/protein/.
Deutsche Gesellschaft für Ernährung (Hrsg.): 15. DGE-Ernährungsbericht. Bonn (2024)
Die Zeit (2020). Protein-Pudding und Co: Was es mit dem Eiweiß-Hype auf sich hat. 11. März 2020.
EFSA NDA Panel (2010). Scientific Opinion on the substantiation of health claims related to live yoghurt cultures and improved lactose digestion. EFSA Journal, 8(10), 1763.
Golder, P. N., & Tellis, G. J. (1993). Pioneer advantage: Marketing logic or marketing legend? Journal of Marketing Research, 30(2), 158–170.
Hill, C., Guarner, F., Reid, G., et al. (2014). The International Scientific Association for Probiotics and Prebiotics consensus statement on the scope and appropriate use of the term probiotic. Nature Reviews Gastroenterology & Hepatology, 11, 506–514.
Jost, S., Thomsen, M. R., & Jahn, S. (2025). A balancing act: 20 years of nutrition and health claims in the European Union. Nutrients, 17(8), 1345.
Kotler, P. and Keller, K. (2006) Marketing Management. 12th Edition, Prentice Hall, Upper Saddle River.
König, D., Carlsohn, A., Braun, H., Großhauser, M., Lampen, A., Mosler, S., Nieß, A., Schäbethal, K., Schek, A., Stehle, P., Virmani, K., Ziegenhagen, R., Heseker, H. (2020). Position of the working group sports nutrition of the German Nutrition Society (DGE): protein intake in sports. Deutsche Zeitschrift Sportmedizin, 71: 192-198.
Lebensmittel Praxis (2021). Protein-Boom: High, higher, High Protein. 30. April 2021.
Levitt, T. (1965). Exploit the product life cycle. Harvard Business Review, 43(6), 81–94.
Lieberman, M. B., & Montgomery, D. B. (1998). First-mover (dis)advantages: Retrospective and link with the resource-based view. Strategic Management Journal, 19(12), 1111–1125.
Löbbert, T. (2025). Ein Überblick über hybride Lebensmittel und Milchprodukte. Milchtrends, Arbeitsbereich Marketing für Lebensmittel und Agrarprodukte, Georg-August-Universität Göttingen. https://www.milchtrends.de/fileadmin/milchtrends/1_Trendthemen/2025-09_%C3%9Cberblick_%C3%BCber_hybride_Lebensmittel_und_Milchprodukte.pdf
Markides, C., & Geroski, P. A. (2005). Fast Second: How Smart Companies Bypass Radical Innovation to Enter and Dominate New Markets. Jossey-Bass.
Max Rubner-Institut (2008). Nationale Verzehrsstudie II. Ergebnisbericht, Teil 2. Karlsruhe.
Mayer, E. A., Tillisch, K., & Gupta, A. (2015). Gut/brain axis and the microbiota. Journal of Clinical Investigation, 125(3), 926–938.
Mozaffarian, D., Agarwal, M., Aggarwal, M., et al. (2025). Nutritional priorities to support GLP-1 therapy for obesity: A joint advisory from the American College of Lifestyle Medicine, the American Society for Nutrition, the Obesity Medicine Association, and The Obesity Society. American Journal of Clinical Nutrition, 122, 344–367.
O’Hagan, L. A. (2022). Flesh-formers or fads? Historicizing the contemporary protein-enhanced food trend. Food, Culture & Society, 25(5), 875–898.
Reimann, M., Schilke, O., & Thomas, J. S. (2010). Toward an understanding of industry commoditization: Its nature and role in evolving marketing competition. International Journal of Research in Marketing, 27(2), 188–197.
Rogers, E. M. (2003). Diffusion of Innovations. 5th ed. Free Press.
Techniker Krankenkasse (2022). Beweg dich, Deutschland! https://www.tk.de/resource/blob/2033598/a5326796d7d79c42619f14663193cbf5/beweg-dich-deutschland-data.pdf.
Teece, D. J. (1986). Profiting from technological innovation: Implications for integration, collaboration, licensing and public policy. Research Policy, 15(6), 285–305.
Verbraucherzentrale Hamburg (2025). Marktcheck: Protein-Produkte unter der Lupe. Hamburg, April 2025.
Verordnung (EG) Nr. 1924/2006 über nährwert- und gesundheitsbezogene Angaben über Lebensmittel.
Verordnung (EU) Nr. 432/2012 zur Festlegung einer Liste zulässiger gesundheitsbezogener Angaben über Lebensmittel.


